让不懂建站的用户快速建站,让会建站的提高建站效率!
 放哨最新行情
新浪科技 杨雪梅
2020年是直播带货丰充的一年,当作网红经济的见证者、网红电商第一股,如涵正本有望在本年迎来高光时刻,但如今却只可接纳寥寂暂退成本商场。
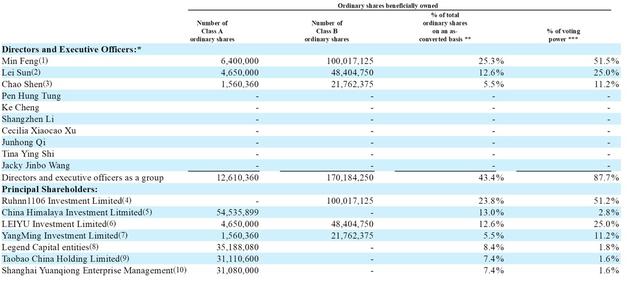
11月25日,如涵控股秘书公司董事会已接到公司三位创举东说念主冯敏、孙雷和沈超(买方集团)于2020年11月25日发出的初步非胁制性建议书,残忍以每股0.68好意思元(或每股ADS 3.4好意思元,如涵控股1个ADS超越于5个凡俗股)的现款,收购买方集团尚未握有的公司扫数已刊行的A类凡俗股。
此时,距离如涵控股上市只是一年半手艺。参考2019年上市时12.5好意思元的IPO价,如涵独到化价钱仅为3.4好意思元,较IPO价累计挥发72.8%。而在资格了损失暗影和各样负面听说影响之后,如涵控股的股价也沿路下降,市值缩水泰半。
曾是网红经济新形式的探索者,如涵正本有望在成本商场上融为一体,但如今为缘何事讲不下去了?
一、是张大奕累赘了如涵吗?
就在公布受到独到化要约的两天前,如涵控股发布了适度9月30日的2021财年第二季度财报。新的财报数据显现,如涵上一季度总净营收2.485亿元,同比下滑9%;净损失同比收窄38%至3120万元。
这依然是一份不太亮眼的财报。
如涵收入中占据大头的自营业务下家具销售收入为1.292亿,上年同时为2.079亿,减少了37.9%。减少原因一是受到部分网店从自营形式飘浮为平台形式的影响——适度2020年9月30日,公司网店数目从上年同时的23个减少到17个,自营形式下的网红数目从上年同时的7个减少到3个;二是受负面音问影响,其中一个头部网红的店铺收入显耀下降。而这个头部网红恰是如涵控股聚会创举东说念主、网红张大奕。
如涵在财报中提到,自2020年4月以来,一直受负面宣传影响的顶级KOL旗下在线上商店所产生的家具销售收入显然下降。
一条微博挥发上亿市值,网红电商如涵为若何此脆弱?是张大奕累赘了如涵吗?
试验上,张大奕曾有超强带货才能,曾在三天手艺内完成凡俗线下实体店一年的销售量,创造了互联网电商的销售神话,其淘宝店曾经屡创销售额记录。在如涵三年的发展历程中,张大奕不仅为母公司孝敬了跳动一半的营业收入,还创造了绝大部分利润。
粗略,那时的负面音问只是个导火索,导致如涵一步步走向下坡路的,本色在于其规划形式自己。这亦然一直以来压在如涵身上的三座大山。
二、如涵身上压了三座大山
如涵控股树立于2012年,前身为如涵CEO冯敏和太太创办的淘品牌“莉贝琳”。2014年,如涵借着“网红营销”形式引起成本关怀,拿到了赛富亚洲投资的A轮融资;2015年获空想君联成本数千万B轮融资,同庚运行进入无数资金孵化网红。2016年,阿里看到了直播电商的契机,随后3亿元投资如涵C轮融资,如涵登陆新三板,估值33亿。
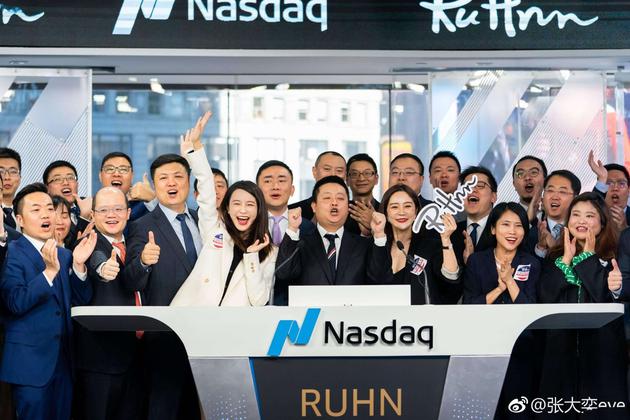
2019年4月3日,如涵控股在好意思国纳斯达克上市,成为网红电商第一股。张大奕也成为第一个在纳斯达克敲钟的中国网红。
不外,过度依赖少数头部网红赢得营收的形势,永久没能被成本商场十足认同。甚至于在如涵控股上市之时,开盘便破发,当日好意思股收盘暴跌37.20%。
如涵上市首日破发后,王想聪还在一又友圈发表宗旨,指出如涵控股现在的规划形势莫得考证得胜,也莫得造出新KOL。上市破发不单是商场对“KOL变现”的生意形式有质疑,还在于这家公司自己有问题。
空洞来看,如涵被外界诟病的要津有三。一是损失问题;二是收入单一,依赖头部网红,从数据来看,其2018财年、2019财年、2020财年,张大奕的店铺对如涵总营收孝敬的占比鉴别为52%、55%和58%,占比跳动一半且在握续增长;三是很难再复制下一个张大奕。
试验上,如涵这几年也在约束尝试孵化新的KOL,但营销用度支拨数额较大,见效却不显然,依然蜕变不了业务显疲态、增长堕入瓶颈、营收不甚逸想的问题。
固然上一季度,如涵的两项业务收入,家具销售收入和平台业务的职业收入已接近握平,但由于现在处于向平台形式的转型经过中,依然难以幸免转型阵痛。
其真是本年年头,如涵就有较大的市值贬损,依然响应出成本商场对其价值不太看好。加之4月份的绯闻事件,更是雪上加霜。
在成本商场收获握续不睬想,粗略是创举东说念主推进如涵独到化的主要原因。
有分析合计天元证券股票投资平台|稳健理财配资方案,如涵此番规划独到化,试验是“动了回A股的凡心”,之后将回A股上市。不外,从大环境来看,直播电商如今已进入强监管时期,记忆后能否得胜A股上市仍是未知数。固然身处好时期,但如涵已远不如往昔。
声明:新浪网独家稿件,未经授权阻截转载。 -->天元证券股票投资平台|稳健理财配资方案提示:本文来自互联网,不代表本网站观点。